Nos assurances · Entreprises
Assurances pour les entreprises à Tanger
PME, industrie ou logistique : nous construisons un programme d'assurance complet pour vos locaux, vos véhicules, vos camions et votre responsabilité, avec un interlocuteur unique à Tanger.
Assurance Multirisque Industrielle
Usine, entrepôt ou siège : une couverture globale de vos sites.
- Incendie, explosions, catastrophes naturelles
- Vol, bris de machine et équipements
- Pertes d'exploitation et frais supplémentaires
- Garanties ajustées à la valeur réelle des biens
Assurance Flotte
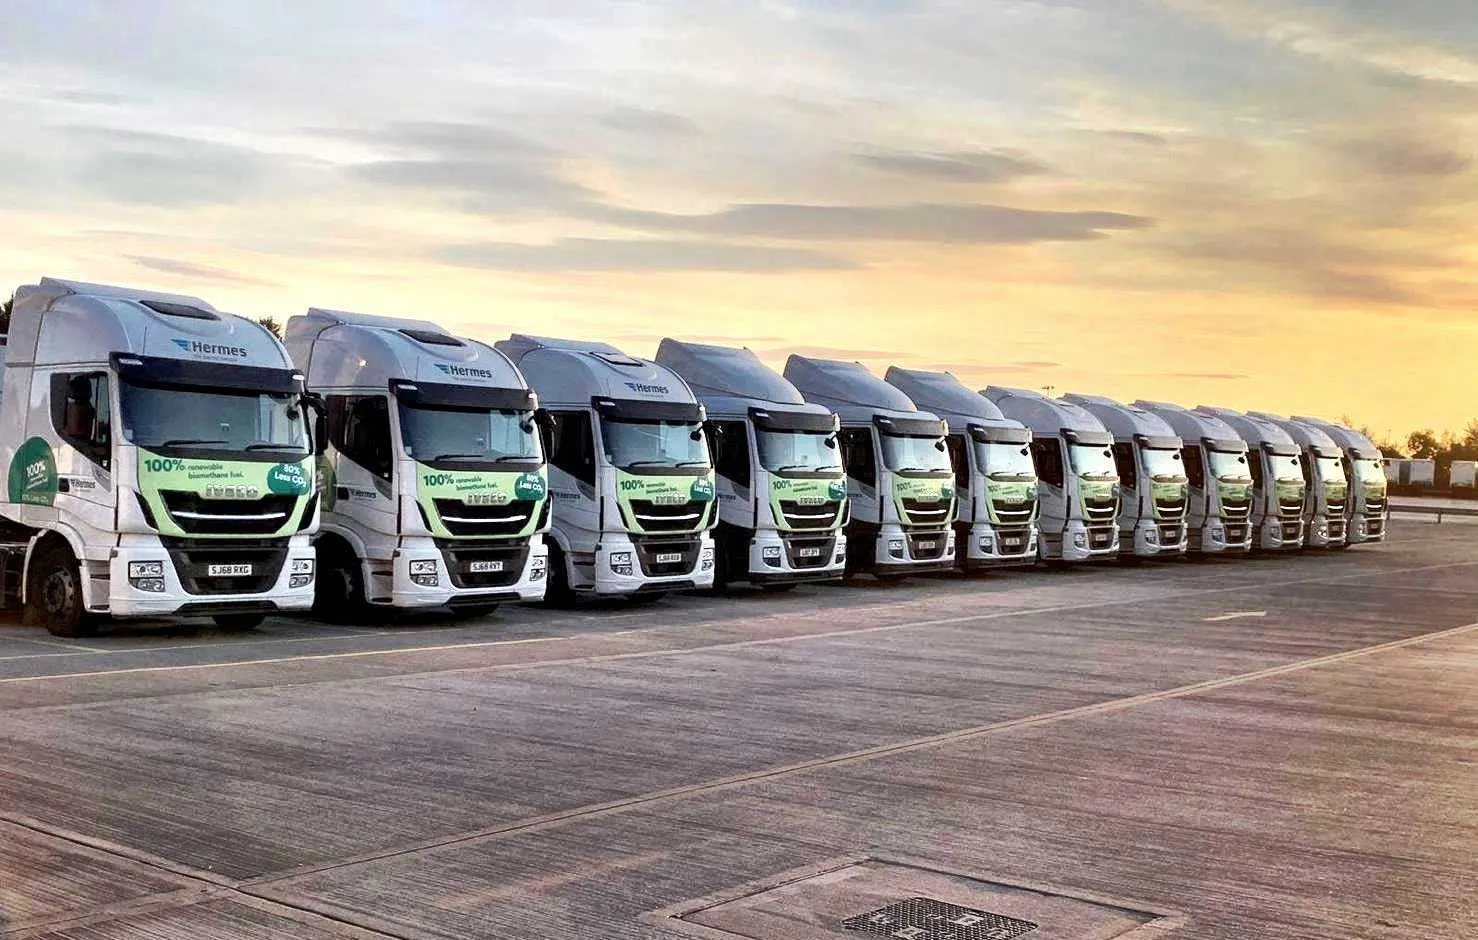
Un contrat unique pour l'ensemble des véhicules de votre société.
- Gestion centralisée des véhicules
- Tarification flotte avantageuse
- Tous conducteurs ou conducteurs désignés
- Suivi des sinistres et reporting régulier
Assurance Camion
Camions, fourgons et utilitaires de votre activité : couverts correctement.
- Responsabilité civile obligatoire
- Dommages, vol et incendie
- Couverture adaptée au tonnage et à l'usage
- Attestation rapide pour le contrôle et les marchés
Assurance Flotte de Poids Lourds
Une couverture flotte dédiée à vos camions et poids lourds de transport de marchandises.
- Responsabilité civile transport obligatoire
- Dommages, vol et incendie de la flotte
- Garanties marchandises et réassurance CAT
- Suivi des sinistres et reporting régulier
Assurance RC Entreprise
RC exploitation, RC produits, RC après livraison : couvrez vos risques.
- Dommages aux tiers avant et après livraison
- RC produits et RC environnementale
- Montants de garantie adaptés à vos contrats
- Défense et recours incluse
Analyse & recommandations
Ce que nos conseillers expliquent en agence
Construire un programme d'assurance d'entreprise
Une PME qui assure « à la carte » risque d'avoir des trous de couverture invisibles au quotidien, mais très coûteux le jour du sinistre. La méthode que nous appliquons en agence part des engagements réels de l'entreprise : locaux loués ou possédés, marchandises stockées, véhicules en circulation, contrats clients qui exigent des attestations, éventuels salariés.
Chaque engagement appelle une ligne de couverture : la multirisque pour le site, la flotte ou l'assurance camions pour les véhicules, la RC entreprise pour la responsabilité, et la perte d'exploitation pour la continuité d'activité. C'est ce programme, et non un empilement de polices, qui garantit une indemnisation complète.
Éviter la règle de proportionnalité
La sous-assurance est l'erreur la plus fréquente : un capital déclaré inférieur à la valeur réelle des biens entraîne une réduction proportionnelle de l'indemnisation. L'expert qui constate un entrepôt sous-évalué applique la règle de proportionnalité : l'indemnisation est réduite au pro rata du capital assuré par rapport à la valeur réelle des biens.
Nous réalisons donc une analyse de risque avant chaque émission de programme : valeur des bâtiments, des équipements, des stocks, et estimation des pertes d'exploitation potentielles. Pour les flottes, la valeur d'acquisition des véhicules et l'usage réel (kilométrage, zone de circulation) sont déterminants.
Flotte et poids lourds : les points de vigilance
- La responsabilité civile transporteur est obligatoire pour tout véhicule de plus de 3,5 T : le plafond légal étant faible, une couverture complémentaire RC transport est indispensable
- L'usage professionnel doit être déclaré précisément : un utilitaire livré à domicile déclaré « particulier » est un refus d'indemnisation en cas de sinistre
- Le suivi des sinistres doit être centralisé : un reporting régulier nous permet de négocier vos tarifs à l'anniversaire
- Les marchandises transportées ne sont pas couvertes par l'auto : une garantie marchandises ou CAT complète la protection
Le rôle de votre agent au-delà du contrat
En tant qu'agent général Wafa Assurance à Tanger, nous ne vendons pas des polices : nous gérons un portefeuille. Nous préparons les attestations exigées par vos clients et marchés, relançons les experts, négocions les avenants en cas de développement, et vous préparons au moment critique — le sinistre — avec une procédure de déclaration rodée. Un interlocuteur unique, joignable pendant nos heures d'ouverture de l'agence, pour toute la durée du contrat.
À quel moment repenser son programme
- À chaque nouveau site : atelier, entrepôt, succursale — la multirisque doit couvrir chaque localisation
- Au changement de flotte ou au renouvellement des véhicules : les valeurs et usages doivent être remis à jour
- À l'ouverture d'un nouveau marché client : vérifiez les attestations et plafonds exigés avant signature
- À l'embauche : la RC employeur et la prévoyance dirigeant deviennent des sujets à traiter
- Chaque année, à l'anniversaire : l'audit gratuit de vos contrats en cours est votre meilleur levier de négociation
Exemple de programme PME de distribution
Une PME de 30 employés, un entrepôt de 2 000 m² et 8 véhicules de livraison n'a pas cinq polices à gérer séparément, mais un programme unique : multirisque entreprise sur le site (bâtiment, stock, perte d'exploitation), flotte véhicules avec tous risques sur les utilitaires de moins de 3,5 T et assurance camions au-delà, RC entreprise avec plafond 10 M MAD assorti à ses contrats clients, RC transport pour la marchandise livrée, et prévoyance dirigeants. Un seul point d'entrée, une seule revue de dossier annuelle, une seule facture consolidée.
Les informations ci-dessus sont fournies à titre d'analyse de risque. Elles ne se substituent pas aux conditions générales de Wafa Assurance, seules déterminantes en cas de sinistre. Chaque programme est établi sur la base d'une étude de dossier individuelle.
Une question sur une garantie ?
Réponse rapide pendant les heures d'ouverture de l'agence, à Aouama (Tanger).